La firma de una compraventa inmobiliaria genera múltiples dudas sobre el reparto de los gastos corrientes del inmueble. Entre ellos, el Impuesto sobre Bienes Inmuebles (IBI) suele ser uno de los mayores focos de conflicto. Existe la falsa creencia de que si la escritura pública no dice nada sobre este impuesto, el vendedor debe hacerse cargo de todo el año por el simple hecho de ser el propietario a fecha 1 de enero.
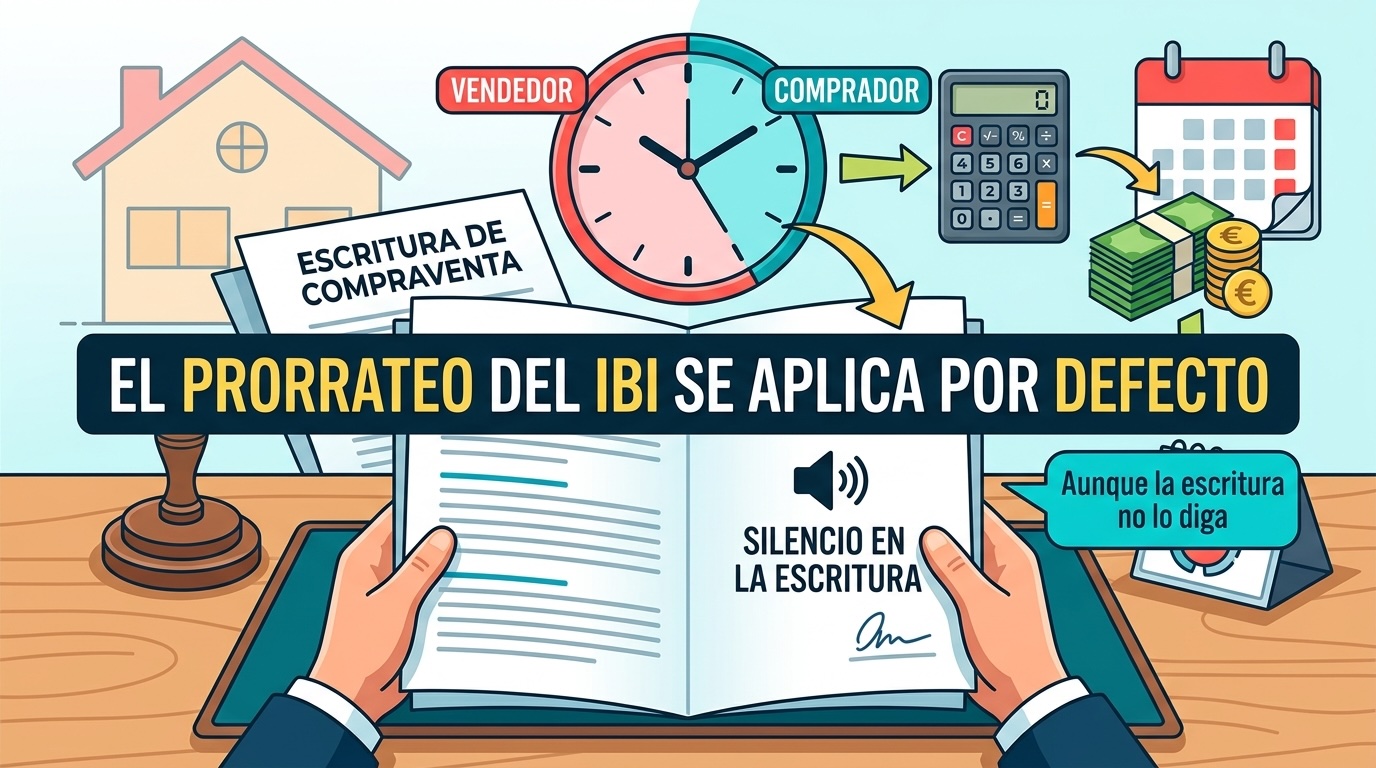
Sin embargo, el marco legal y la jurisprudencia en España dictaminan justo lo contrario: ante el silencio de la escritura, el IBI del año en curso se debe prorratear obligatoriamente.
El origen de la confusión: la perspectiva fiscal
Desde el punto de vista estrictamente tributario, la ley no deja lugar a dudas. El Real Decreto Legislativo 2/2004 (Texto Refundido de la Ley Reguladora de las Haciendas Locales) fija en su artículo 61 que el hecho imponible es la propiedad y en su artículo 75 que el devengo del impuesto coincide con el primer día del año natural.
Por lo tanto, de cara al Ayuntamiento, el sujeto pasivo y obligado al pago es quien ostente la titularidad del inmueble a 1 de enero. Si usted vende una casa el 15 de enero, el recibo completo irá a su nombre y el Ayuntamiento le exigirá el pago a usted.
El giro civil: el artículo 63.2 de la Ley de Haciendas Locales
La clave que rompe la rigidez fiscal se encuentra en el artículo 63.2 de la misma Ley de Haciendas Locales (LHL). Este apartado introduce una cláusula de salvaguarda para el ámbito privado de la compraventa:
"Lo dispuesto en el apartado anterior será de aplicación sin perjuicio de la facultad del sujeto pasivo de repercutir la carga tributaria soportada conforme a las normas de derecho común."
Este matiz legal permite al vendedor cobrarle al comprador la parte del impuesto que le corresponde mediante las normas de la compraventa recogidas en el Código Civil. Dado que el comprador se convierte en dueño a partir de la entrega del inmueble (artículo 609 del Código Civil), es lógico que empiece a soportar sus cargas desde ese preciso instante.
La Sentencia del Tribunal Supremo 409/2016: doctrina definitiva
Durante años, las Audiencias Provinciales de España dictaban sentencias contradictorias ante escrituras que guardaban silencio sobre el IBI. El debate quedó completamente zanjado por la Sentencia del Tribunal Supremo (Sala de lo Civil) Nº 409/2016, de 15 de junio de 2016 (Ponente: D. Francisco Javier Arroyo Fiestas).
El Alto Tribunal sentó una doctrina jurisprudencial clarísima que unificó el criterio en todo el país:
- El prorrateo es la regla general por defecto: Si las partes no pactan nada en el contrato, el vendedor que pague el recibo anualizado al Ayuntamiento tiene pleno derecho legal de repercutir al comprador la parte proporcional al tiempo que este último sea dueño del inmueble.
- El devengo es meramente tributario: El Supremo aclaró que el hecho de que el devengo sea el 1 de enero tiene efectos exclusivamente de cara a la Administración, pero no determina las obligaciones económicas internas entre particulares tras la transmisión.
- Se requiere pacto expreso para evitarlo: La única manera de que el vendedor asuma la totalidad del año es que en la escritura se incluya un pacto explícito e inequívoco donde el vendedor renuncie de forma voluntaria a su derecho de repercusión.
¿Cómo se aplica en la práctica? Un caso real
|
Concepto |
Detalle del supuesto |
|
Importe total del IBI anual |
600 € |
|
Fecha de firma de la escritura |
1 de abril (Día 91 del año natural) |
|
Tiempo de titularidad del vendedor |
90 días (Del 1 de enero al 31 de marzo) |
|
Tiempo de titularidad del comprador |
275 días (Del 1 de abril al 31 de diciembre) |
Cálculo económico:
- Parte del vendedor: (600 € / 365 días) × 90 días = 147,94 €
- Parte del comprador: (600 € / 365 días) × 275 días = 452,06 €
Conclusión
El silencio ya no beneficia al comprador en materia de tributación local. Desde junio de 2016, el equilibrio contractual ampara el prorrateo automático por días de titularidad. Si va a comprar una vivienda y desea que el vendedor asuma todo el IBI del año, asegúrese de que su abogado o notario redacte una cláusula específica a tal efecto; de lo contrario, la ley le obligará a pagar su parte correspondiente al último céntimo.